طفرة البناء ليست واحدة.. سبتمبر يكشف ثلاث سرعات للإنشاءات السعودية
قراءة في 10 دقائق
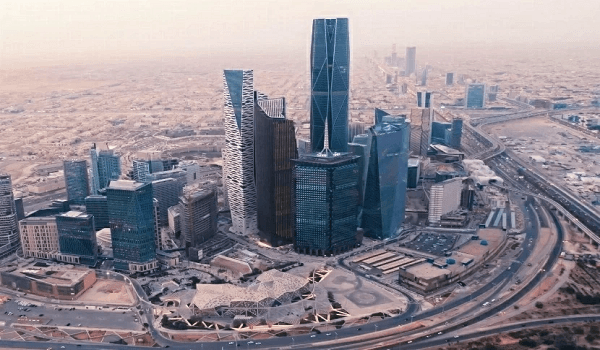
لا تتحرك طفرة البناء في السعودية بالسرعة نفسها في كل مكان. فخلف القراءة الإيجابية لمؤشر الراجحي المالية لقطاع الإنشاءات في سبتمبر، تظهر فجوة واضحة بين ثلاثة مسارات: نشاط سكني ما زال قويًا، وبنية تحتية استعادت زخمها بسرعة، في مقابل مبانٍ غير سكنية بات نموها قريبًا من التوقف.
مسح شهري لنحو 200 شركة إنشاءات
وسجل المؤشر، الذي تعده الراجحي المالية بالتعاون مع S&P Global Market Intelligence اعتمادًا على مسح شهري لنحو 200 شركة إنشاءات، 54.4 نقطة في سبتمبر 2026، مقابل 55.4 نقطة في أغسطس. ورغم بقائه أعلى من مستوى 50 الفاصل بين التوسع والانكماش للشهر الخامس على التوالي، فإن القراءة الأخيرة تمثل أبطأ نمو إجمالي للنشاط خلال أربعة أشهر.
النشاط السكني الأسرع نموًا
لكن الرقم العام لا يروي القصة كاملة. فقد سجل النشاط السكني 56.6 نقطة، وظل بذلك القطاع الأسرع نموًا من حيث مستوى النشاط، بينما ارتفع مؤشر البنية التحتية من 53.9 نقطة في أغسطس إلى 55.8 نقطة في سبتمبر، مسجلًا ثاني أعلى قراءة له منذ بدء المسح في يناير. وفي الطرف الآخر، تراجع النشاط في المباني غير السكنية، التي تشمل المكاتب والمنشآت التجارية والمؤسسية والصناعية، إلى 50.9 نقطة فقط، وهو أضعف نمو لها منذ مايو.
الصورة إذن ليست طفرة واحدة، وإنما ثلاث سرعات مختلفة: السكن يحتفظ بأعلى مستوى للنشاط، والبنية التحتية تسجل أقوى تسارع خلال الشهر، بينما يكاد غير السكني يقف عند نقطة الحياد.
فجوة سبتمبر.. وليست بعدُ اتجاهًا طويل الأجل
ورغم وضوح التباين، فإن البيانات لا تسمح حتى الآن بالقول إن المباني غير السكنية تعيش تباطؤًا هيكليًا ممتدًا منذ بداية العام. فالقطاع غير السكني كان قد سجل 55 نقطة في يونيو، وهو أعلى مستوى له منذ فبراير، ثم بلغ 53.4 في يوليو و53.5 في أغسطس، قبل أن يهبط فجأة إلى 50.9 في سبتمبر. كما كان النشاط السكني عند 58.4 في يونيو و56 في يوليو و57.5 في أغسطس، في حين انتقلت البنية التحتية من 53.6 في يونيو إلى 56.9 في يوليو ثم 53.9 في أغسطس قبل تعافيها إلى 55.8 في سبتمبر.
وبالتالي، فإن ما تكشفه الأرقام هو اتساع حديث للفجوة أكثر منه مسارًا ممتدًا يمكن اعتباره تحولًا نهائيًا في توزيع النشاط. ويحتاج الحكم على ما إذا كان سبتمبر بداية تحول أعمق إلى استمرار التباعد خلال الأشهر المقبلة.
الطلبات الجديدة تكشف أين يتجمع الزخم
الإشارة الأكثر أهمية إلى أن الفارق لا يقتصر على حجم الأعمال المنفذة حاليًا تأتي من الطلبات الجديدة. فشركات الإنشاءات سجلت زيادة في الأعمال الجديدة للشهر الخامس على التوالي، لكن وتيرة نموها كانت الأضعف منذ مايو. والأهم أن نمو الطلبات كان الأقوى في البنية التحتية والأضعف في المباني غير السكنية.
وأشارت الشركات المشاركة في المسح إلى استمرار خطوط قوية من المشروعات المرتبطة بالإسكان والنقل والتطوير الصناعي، بينما أفاد بعض المقاولين بأن حالة عدم اليقين الإقليمي دفعت بعض العملاء إلى تأجيل الموافقات على مشروعات تجارية جديدة.
وهنا يجب التمييز بين أمرين: مؤشر الطلبات الجديدة يقيس اتجاه نشاط الشركات مقارنة بالشهر السابق، ولا يمثل القيمة النقدية للعقود المرساة. لذلك لا يمكن تحويل قراءة المؤشر مباشرة إلى القول إن عشرات المليارات انتقلت من التجاري إلى السكن أو البنية التحتية. لكن عند مقارنته ببيانات ترسية العقود، تظهر صورة مكملة.
عقود أكثر.. لكن بقيمة أقل
بحسب التقرير الشهري لهيئة المقاولين السعودية عن أغسطس، جرى ترسية 13 مشروعًا بقيمة إجمالية تقارب 4.86 مليار ريال، مقارنة بنحو 9.75 مليار ريال موزعة على 11 مشروعًا في يوليو.
وبذلك هبطت قيمة العقود المرساة بنحو النصف خلال شهر، بينما زاد عدد المشروعات. ومقارنة بأغسطس 2025، ظلت القيمة الإجمالية قريبة من مستواها السابق، لكن عدد المشروعات ارتفع بنحو 117%. ومنذ بداية 2026 وحتى نهاية أغسطس وصل عدد المشروعات المرساة إلى 110 مشروعات بقيمة تتجاوز 116.2 مليار ريال.
وهذه الأرقام لا تقول إن السوق توقف، بل تشير إلى تغير محتمل في تركيبة المشروعات وحجمها وتوقيت تنفيذها؛ أي عدد أكبر من المشروعات الأصغر أو المرحلية بعد أشهر شهدت ترسيات ضخمة.
كما أن بيانات أغسطس نفسها تمنع تفسير تباطؤ غير السكني باعتباره اختفاءً للمشروعات التجارية؛ إذ تضمنت ترسيات الشهر مشروعات تجارية وسكنية وتقنية وغيرها. لذلك تبدو قصة سبتمبر أقرب إلى تباطؤ اتخاذ القرار وبدء الأعمال الجديدة في جزء من السوق، لا إلى تجمد شامل للاستثمار غير السكني.
الرخص: السكن يهيمن.. لكن لا دليل على انهيار التجاري
وتقدم تراخيص البناء مؤشرًا آخر، لكنه يحتاج أيضًا إلى قراءة حذرة. فوزارة البلديات والإسكان أصدرت أكثر من 34 ألف رخصة بناء خلال النصف الأول من 2026، منها أكثر من 28 ألف رخصة سكنية، وأكثر من 5 آلاف رخصة تجارية، وما يزيد على ألف رخصة لمبانٍ حكومية. وهذا يعني أن النشاط السكني يمثل بوضوح الحصة الأكبر من سوق الرخص الجديدة.
لكن السلسلة الشهرية الإجمالية للرخص متقلبة؛ فقد هبط عدد الرخص في مايو إلى 5,056 رخصة، ثم سجل يونيو 5,045 رخصة، بزيادة 20% تقريبًا عن الشهر نفسه من العام السابق، قبل أن يرتفع العدد إلى 5,828 رخصة في يوليو، بنمو 15.5% عن يونيو و4.4% على أساس سنوي.
ولذلك لا تدعم البيانات المنشورة القول إن الرخص التجارية والمكتبية تتراجع تدريجيًا شهرًا بعد آخر. ما يمكن إثباته هو أن السكن يهيمن على تركيبة الرخص، بينما لا يتوافر في البيانات الشهرية المنشورة حاليًا ما يكفي لإثبات مسار هبوطي متصل للرخص غير السكنية.
التكلفة ترتفع.. لكن المشكلة ليست الحديد وحده
في المقابل، هناك عامل مشترك يضغط على القطاعات الثلاثة: تكلفة التنفيذ، فقد أظهر مسح سبتمبر أن نحو 45% من شركات الإنشاءات سجلت ارتفاعًا في أسعار المدخلات، مقابل أقل من 1% أبلغت عن انخفاض، لتصل وتيرة تضخم تكاليف المدخلات إلى أعلى مستوى منذ بدء المسح في يناير. كما طالت مدد تسليم الموردين قليلًا خلال الشهر.
لكن البيانات الرسمية للهيئة العامة للإحصاء تضيف تفصيلًا مهمًا. ففي أغسطس، ارتفع الرقم القياسي لتكاليف البناء 2.3% على أساس سنوي، مع زيادة تكاليف الإنشاءات السكنية 2.1% وغير السكنية 2.6%. وكان الضغط الأكبر في عدد من البنود مرتبطًا بالمعدات والعمالة والطاقة، وليس فقط بالمواد الخام.
ففي القطاع السكني ارتفعت تكلفة استئجار الآلات والمعدات 4.1%، والعمالة نحو 5.1% في بعض البنود التفصيلية، بينما زادت المواد الأساسية 1.8%. وفي غير السكني ارتفع استئجار المعدات والآلات 5.8%، ووصل ارتفاع استئجار المعدات المصحوبة بمشغل إلى 7.2%، مقابل زيادة 1.8% للمواد الأساسية.
وهذا يجعل ضغط التكلفة أكثر تعقيدًا من مجرد ارتفاع أسعار الحديد أو الخرسانة؛ فالمطور والمقاول يواجهان أيضًا ارتفاعًا في تكلفة العمالة وتشغيل المعدات والطاقة، وهي نفقات يصعب تجنبها حتى إذا استقرت بعض مواد البناء.
الأسمنت يعطي إشارة مضادة
وإذا كان مسح الشركات يشير إلى استمرار توسع النشاط، فإن أحد أهم المؤشرات المادية للبناء يرسل إشارة أكثر حذرًا، فقد بلغت مبيعات شركات الأسمنت السعودية الـ17 نحو 4.44 مليون طن في سبتمبر، بانخفاض 8.3% عن 4.84 مليون طن في الشهر نفسه من 2025، كما تراجعت بنحو 3.2% مقارنة بمبيعات أغسطس البالغة 4.58 مليون طن.
وانخفضت المبيعات المحلية وحدها 7.6% على أساس سنوي إلى 4.35 مليون طن، بينما هبطت الصادرات 35% إلى 89 ألف طن. ومنذ بداية العام وحتى نهاية سبتمبر بلغت المبيعات المحلية نحو 38.38 مليون طن، بانخفاض 2.7% عن الفترة المقابلة من 2025.
وهذه البيانات مهمة لأنها تمنع قراءة مؤشر الإنشاءات باعتباره دليلًا على طفرة متساوية في كل مدخلات البناء. فالشركات قد تكون مشغولة بتنفيذ محافظ قوية من المشروعات بينما يظل استهلاك بعض المواد أقل من مستويات العام السابق.
وفي المقابل، لا تسمح بيانات الأسمنت المنشورة بتحديد ما إذا كان الانخفاض ناتجًا تحديدًا عن المشروعات التجارية أو السكنية أو البنية التحتية؛ ولذلك فإن القول إن الطلب على الأسمنت «مدفوع بالكامل» بالخرسانة الموجهة للسكن والبنية التحتية لا يمكن إثباته من الأرقام المتاحة.
التمويل السكني مستقر.. لكن الطلب ليس في حالة اندفاع
ويحظى القطاع السكني بمصدر آخر للدعم يتمثل في استمرار تدفق التمويل العقاري، فقد بلغت قيمة العقود الجديدة للتمويل العقاري السكني الممنوح للأفراد من البنوك نحو 5.87 مليار ريال في أغسطس، مستقرة تقريبًا مقارنة بالشهر السابق وبأغسطس 2025، من خلال نحو 9,810 عقود.
لكن متوسط قيمة التمويل الجديد هبط إلى نحو 598 ألف ريال، بانخفاض 19% عن متوسط أغسطس 2025. واستحوذ تمويل الفلل على نحو 3.66 مليار ريال، أو 62% من إجمالي التمويل، بينما بلغ تمويل الشقق نحو 1.91 مليار ريال.
والصورة العقارية الأوسع بدورها ليست طفرة طلب بلا حدود؛ فقد انخفض عدد الصفقات السكنية على مستوى المملكة 12% على أساس سنوي في الربع الثاني من 2026 إلى 45,740 صفقة، رغم ارتفاعه 9% مقارنة بالربع الأول.
أي أن قوة نشاط الإنشاء السكني لا تعني بالضرورة أن مبيعات المنازل أو التمويل تتسارع بالوتيرة نفسها، بل قد تعكس أيضًا تنفيذ مشروعات بدأت سابقًا، واتساع المعروض، واستمرار برامج التطوير السكني.
المفارقة في المكاتب: البناء يتباطأ بينما الإشغال ما زال مرتفعًا
الأكثر إثارة للاهتمام يظهر عند النظر إلى سوق المكاتب، فلو كان هبوط مؤشر الإنشاءات غير السكنية إلى 50.9 نتيجة ضعف حاد في الطلب على المكاتب القائمة، لكان من المتوقع أن تظهر معدلات شغور مرتفعة أو ضغوط على الإيجارات. لكن البيانات الحالية تقول العكس.
بلغ معدل إشغال المكاتب في الرياض نحو 96% خلال الربع الثاني من 2026، ووصل إشغال الفئة A إلى 97%، بالتزامن مع ارتفاع إيجارات هذه الفئة 3.4% سنويًا إلى نحو 2,810 ريالات للمتر المربع. وفي جدة وصل إشغال الفئة A إلى 95%.
إذن المشكلة ليست غياب المستأجرين عن السوق الحالية. لكن ما ينتظر السوق قد يفسر جانبًا من الحذر. فقد قدر Knight Frank مخزون المكاتب في الرياض بنحو 6.1 ملايين متر مربع في الربع الثاني، بينما يمكن للمشروعات المعلنة أن ترفعه إلى نحو 10.6 ملايين متر مربع بحلول 2028، أي زيادة تقترب من 74% إذا نُفذت الخطط المعلنة كاملة.
وتشير JLL أيضًا إلى أن دخول المعروض الجديد على مراحل بدأ يهدئ وتيرة ارتفاع الإيجارات ويدفع الملاك إلى قدر أكبر من المرونة، رغم بقاء الطلب على المكاتب الحديثة عالية الجودة قويًا.
وهذا يقدم تفسيرًا أكثر اتساقًا لتباطؤ غير السكني: السوق الحالية ليست ضعيفة، لكن المستثمر الذي يبدأ مشروعًا جديدًا اليوم ينظر إلى حجم المعروض الذي سيدخل عند اكتماله بعد عامين أو ثلاثة، وليس فقط إلى نسبة الإشغال الحالية.
ومع ارتفاع تكلفة الإنشاء واستمرار عدم اليقين ووجود كمية كبيرة من المعروض المعلن، يصبح تأجيل القرار أو إعادة تصميم المشروع أو تقسيمه إلى مراحل سلوكًا منطقيًا حتى في سوق لا تزال تتمتع بمعدلات إشغال مرتفعة.
ثلاث سرعات.. لكن الحكم النهائي لم يصدر بعد
وعند جمع المؤشرات المختلفة، تصبح صورة قطاع البناء السعودي في سبتمبر أكثر تعقيدًا من وصفه ببساطة بأنه في حالة طفرة أو تباطؤ، فالقطاع السكني يسجل أعلى قراءة للنشاط عند 56.6 نقطة ويحظى باستمرار التمويل ومخزون كبير من المشروعات. والبنية التحتية سجلت أقوى تسارع خلال الشهر مع وصول مؤشرها إلى 55.8 نقطة، مدفوعة بنمو قوي في الطلبات الجديدة. أما المباني غير السكنية، فقد هبطت إلى 50.9 نقطة بالتزامن مع تباطؤ الموافقات على بعض المشروعات التجارية الجديدة.
وفي الوقت نفسه، تقول مؤشرات أخرى إن السوق ليست أحادية الاتجاه: قيمة العقود المرساة تراجعت في أغسطس بينما ارتفع عددها، والرخص عادت للنمو في يوليو، ومبيعات الأسمنت تراجعت في سبتمبر، وتكاليف الإنشاء ترتفع، بينما لا تزال معدلات إشغال المكاتب مرتفعة جدًا.
لذلك لا تكشف البيانات عن انتقال محسوم للسيولة من قطاع إلى آخر بقدر ما تكشف عن انتقال السوق إلى مرحلة أكثر انتقائية. في هذه المرحلة، قد لا يكون السؤال الأهم هو: هل تستمر طفرة البناء؟، بل: أي نوع من البناء يستطيع الحفاظ على جدواه عندما تصبح تكلفة التنفيذ أعلى، والتمويل أكثر حساسية، والمطور أكثر انتقائية، ويقترب معروض جديد كبير من الدخول إلى السوق؟
وإذا ظل مؤشر المباني غير السكنية قريبًا من مستوى 50 خلال الأشهر المقبلة، في الوقت الذي حافظ فيه السكن والبنية التحتية على قراءات في منتصف الخمسينيات، ستتحول فجوة سبتمبر من إشارة شهرية تستحق المراقبة إلى دليل أقوى على أن طفرة البناء السعودية بدأت بالفعل تتحرك بثلاث سرعات مختلفة.
شاركه كتصميم
حوّل الخبر إلى بطاقة بهوية الوئام
بطاقة جاهزة للنشر — الصورة والعنوان وشعار الصحيفة — بمقاس الستوري أو المربع أو العريض، بالفاتح أو الغامق. تُنشأ بنقرة وتُحفظ في جهازك مباشرة.